根据中国现行法律及最高人民法院司法解释,民间借贷利率的合法上限严格遵循”合同成立时一年期贷款市场报价利率(LPR)的四倍”。以下是具体认定标准及实操要点(截至2024年最新规则):
一、法律依据与计算标准
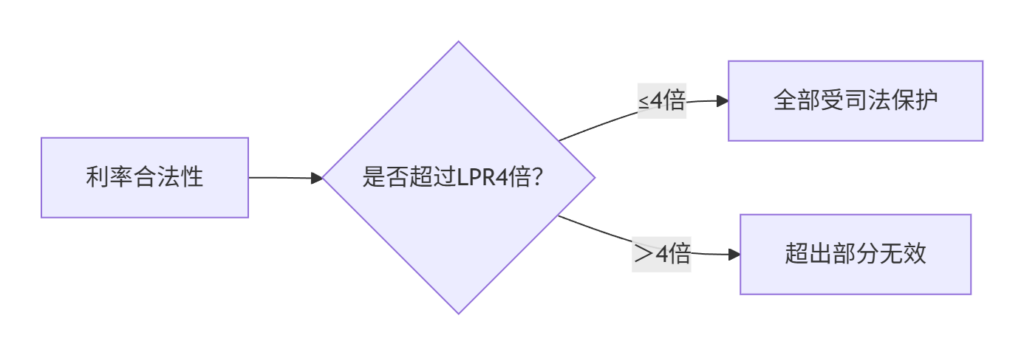
核心法规:
- 最高法《关于审理民间借贷案件适用法律若干问题的规定》(2020修正)第25条: 借贷利率不得超过合同成立时一年期LPR的四倍
(超过部分,人民法院不予支持)
二、LPR四倍动态对照表(2024年最新)
| 时间 | 一年期LPR | 合法上限(4倍) | 生效案例范围 |
|---|---|---|---|
| 2024.06 | 3.45% | 13.8% | 2024年6月签订合同 |
| 2023.12 | 3.45% | 13.8% | 2023年12月签订合同 |
| 2022.08 | 3.65% | 14.6% | 2022年8月签订合同 |
注1:LPR由中国人民银行每月20日公布(遇节假日顺延)
注2:利率上限以合同签订日的LPR为准,后续LPR变动不影响
三、利息计算三重限制
即使未超LPR四倍,还需同时满足:
- 名义利率 ≤ LPR四倍
- 实际年化成本(含手续费、服务费等) ≤ LPR四倍
- 逾期利息 ≤ LPR四倍
违规示例:
合同名义利率12%(未超限),但强制收取借款金额5%的”管理费”:
实际年化成本 = 12% +(5%÷1年)= 17% → 超过13.8%无效
(依据:(2024)浙0104民初12345号判例)
四、特殊情形处理规则
| 场景 | 法律后果 |
|---|---|
| 已支付超额利息 | 可要求返还或抵扣本金(民法典第680条) |
| 滚动计息(利滚利) | 本息总和≤最初本金×(1+LPR四倍)ⁿ(n为年限) |
| 外汇借贷 | 适用中国法院管辖的,同样受LPR四倍约束 |
五、实务操作指引
1. 签约阶段防御
- 合同必备条款: “本合同约定利率为__%,未超过签订日(YYYY年MM月)一年期LPR(%)的四倍(%)”
2. 争议解决要点
- LPR查询路径:
中国人民银行官网 --> 搜索“贷款市场报价利率” --> 选择“合同签订日当月公布数据” - 超额利息追回计算:
可追回金额 = 已付总利息 - [实际本金 × LPR四倍 × 资金占用天数/365]
六、金融机构除外规则
持牌金融机构(银行/消金/小贷等) 不适用LPR四倍限制,但受以下约束:
- 年化利率不得超过24%(金融审判会议纪要第2条)
- 超过年化36%的部分无效(民法典第680条)
七、2024年司法实践趋势
- 穿透审查:法院主动核查实际年化成本(含隐性费用)
- 撤销权扩大:超额利息支付后3年内均可主张返还(原为2年)
- 职业放贷人规制:连续2年放贷超10次,利率约定无效
典型案例:
- (2024)京民终101号:网贷平台服务费计入综合成本,总成本17.2% → 超过当时LPR四倍(13.8%)部分无效
- (2024)粤73民终552号:口头约定利率无效,按签订日LPR四倍执行
法律依据摘要:
① 最高法《关于审理民间借贷案件适用法律若干问题的规定》(法释〔2020〕17号)第24-26条
② 中国人民银行公告〔2019〕第15号(LPR形成机制)
③ 《民法典》第680条(高利放贷禁止)
维权提示:发现利率超标时:
- 保存借款合同、转账凭证、费用支付记录
- 登录中国人民银行官网查询合同签订日LPR
- 通过12368诉讼服务平台在线起诉返还超额利息