当第三方支付公司的支付通道被犯罪团伙利用时,需立即启动三级风控应急机制,同步规避刑事风险与监管处罚。以下是2024年合规操作指引:
一、三级风控应急操作流程
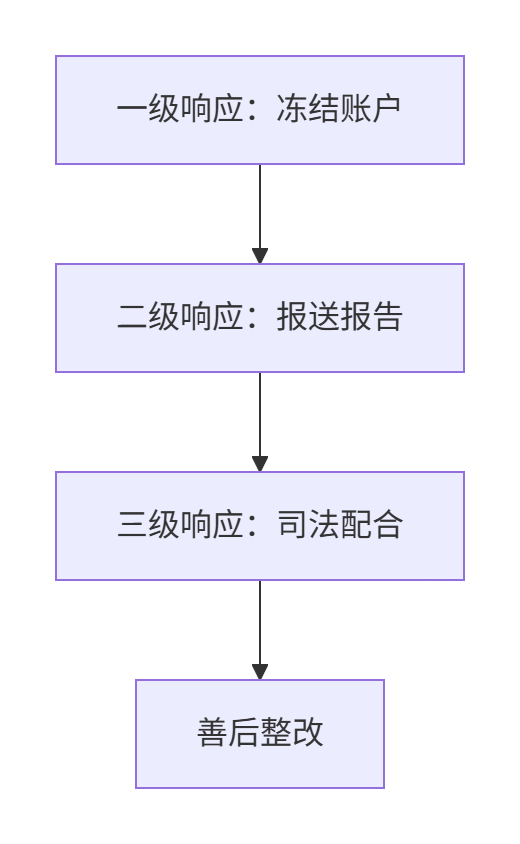
1. 一级响应:冻结高风险账户(24小时内)
| 操作步骤 | 法律依据 | 实操要点 |
|---|---|---|
| 批量冻结涉诈账户 | 《反洗钱法》第20条 | 通过风控系统标记“高风险交易”→ 自动冻结(冻结范围:涉诈账户及关联账户) |
| 暂停可疑商户入网 | 《非银支付条例》第35条 | 终止涉事商户的API接口调用权限 |
| 资金原路退回 | 央行217号文 | 对未结算资金执行批量退款(保留退款凭证) |
时效要求:自发现可疑交易起24小时内完成冻结,否则可能被认定为“放任犯罪”(《刑法》191条洗钱罪)
2. 二级响应:报送可疑报告(48小时内)
双线报送机制:
- 央行反洗钱中心:通过“反洗钱监测系统”提交《重大可疑交易报告》(模板见银发〔2024〕1号附件)
- 公安机关:向辖区经侦支队提交《涉诈线索移送函》(附涉案账户、IP、交易流水)
报告必备内容:
✅ 涉案账户数量及资金规模
✅ 犯罪手法分析(如跑分平台操作特征)
✅ 已采取的冻结措施
✅ 关联商户信息(营业执照、签约人身份)
3. 三级响应:配合司法取证
| 取证要求 | 合规操作 | 风险规避 |
|---|---|---|
| 调取原始交易数据 | 提供JSON/XML格式全字段数据(含设备指纹/IP) | 避免仅提供PDF截图(证据无效) |
| 出具情况说明 | 由风控总监签字并加盖公章 | 注明“数据未经篡改” |
| 参与案件会商 | 派技术专家出庭说明风控逻辑 | 提前准备《支付业务合规白皮书》 |
二、刑事风险隔离关键点
(一)员工行为管控
- 签署反诈承诺书:全员覆盖(含实习生),明确违规操作的法律责任;
- 操作日志审计:每日抽查高风险交易处理记录,查证是否及时冻结;
- 离职员工审查:对风控岗、技术岗离职人员做脱密审计。
(二)系统合规改造
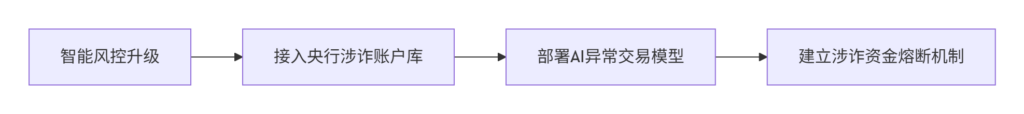
改造标准:
- 单笔交易>5万元 → 强制人脸识别+声纹验证
- 同一收款账户日均交易>20笔 → 自动触发审查
三、监管部门沟通策略
1. 央行/支付清算协会沟通
| 文书类型 | 报送时限 | 核心内容 |
|---|---|---|
| 重大风险事件报备 | 发现后2小时内 | 简述事件规模+已采取措施+预估影响 |
| 整改方案报告 | 冻结后72小时 | 分析漏洞原因+技术升级计划+责任人清单 |
| 季度合规报告 | 每季度末 | 新增风控模块效果统计(如拦截率提升数据) |
2. 公安机关协作要点
- 建立警企联络官:指定专人对接(需报备警官证及联系方式);
- 开通数据绿色通道:提供API接口供警方实时查询涉案账户;
- 联合反诈宣传:资助制作防诈提示(在支付页面强制展示5秒)。
四、民事赔偿与行政处罚应对
(一)民事索赔防御
| 索赔方 | 抗辩策略 | 法律依据 |
|---|---|---|
| 被害人 | 证明已履行反洗钱义务(冻结及时) | 《民法典》1198条 |
| 商户 | 援引合同“禁止非法交易”条款解除合作 | 《电子商务法》第27条 |
(二)监管处罚减免
符合以下条件可减免50%罚款:
✅ 主动发现并报告(非监管检查发现)
✅ 3个工作日内完成全部账户冻结
✅ 提供关键线索协助破案
处罚基准:涉案金额5%-10%罚款(《反洗钱法》第32条)
五、2024年合规工具推荐
| 工具类型 | 推荐产品 | 功能亮点 | 成本参考 |
|---|---|---|---|
| 智能风控系统 | 腾讯云御见 | 涉诈账户识别准确率99.8% | 20-50万/年 |
| 司法存证平台 | 蚂蚁链司法存证 | 交易数据秒级上链(法院直接采信) | 0.5元/条 |
| 合规培训系统 | 平安知鸟反诈课程 | 定制化案例题库+AI考试 | 300元/人/年 |
法律依据摘要:
- 《反洗钱法》第20、32条
- 《非银行支付机构条例》第35、47条
- 《刑法》第191条(洗钱罪)、第287条之二(帮信罪)
- 央行《支付机构反洗钱和反恐怖融资管理办法》(银发〔2024〕5号)
总结:
支付通道涉案需严守 “冻结→报告→配合”三级响应机制,核心在于:
- 速度:24小时内冻结所有关联账户;
- 留痕:完整保存风控操作日志;
- 协同:主动对接央行与警方建立联防机制。
切记:事前接入央行涉诈账户库+事中熔断高风险交易+事后整改问责,三位一体构建防火墙!