在债券违约案件中,发行人虚假陈述责任与承销商过错认定涉及法律构成要件、责任边界划分及损失计算等复杂问题。以下结合最新司法解释、典型案例及实务规则综合分析:
一、发行人虚假陈述责任的核心要件
- 行为认定
- 虚假记载:虚构财务数据(如虚增营收、隐瞒负债)。
- 误导性陈述:模糊表述偿债能力(如将短期债务描述为“流动性充裕”)。
- 重大遗漏:未披露影响偿债能力的重大事件(如对外担保、诉讼风险)。
- 法律依据:《证券法》第85条要求信息披露真实、准确、完整,违者承担赔偿责任。
- 重大性标准:以偿债能力为核心
- 区别于股票的“价格敏感性”,债券虚假陈述需证明信息直接影响发行人偿付能力(如隐瞒债务违约、虚构现金流)。
- 示例:大连机床案中,虚构应收账款质押导致偿债能力虚增,被认定具重大性。
- 因果关系双重证明
- 交易因果关系:投资者因虚假陈述购买债券(如信赖虚假评级或财务报告)。
- 损失因果关系:虚假陈述直接导致投资损失(需排除市场风险等非关联因素)。
二、承销商过错认定标准与免责抗辩
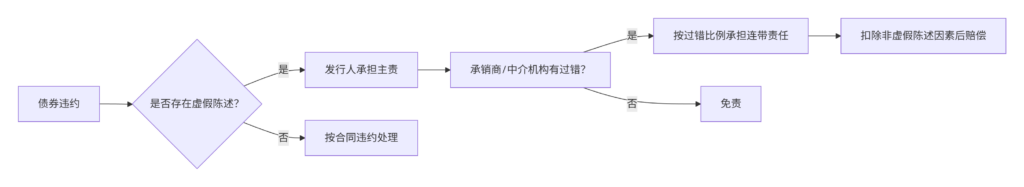
(一)过错认定情形(《债券会议纪要》第29条)
| 过错类型 | 具体行为 |
|---|---|
| 故意参与造假 | 协助制作虚假信息或明知虚假仍隐瞒(如篡改审计报告) |
| 未尽勤勉义务 | 未按规范开展尽职调查(如省略关键步骤、未核查应收账款真实性) |
| 未审慎核查第三方意见 | 对会计师事务所、律师事务所的报告未复核疑点(如大连机床案中承销商责任) |
| 重大信息隐瞒 | 故意隐匿影响偿债能力的信息(如发行人经营恶化迹象) |
注:大连机床案中,承销商因未核实质押应收账款真实性,被判承担10%连带责任。
(二)免责抗辩条件(《债券会议纪要》第30条)
- 完整履行尽职调查:保存工作底稿证明调查程序合规(如访谈记录、实地考察照片)。
- 合理信赖专业意见:对律师、会计师的报告已审慎核查且无疑点。
- 证明因果关系缺失:损失由市场风险(如利率波动)、政策风险(如行业调控)等非虚假陈述因素导致。
三、损失计算与责任分配规则
- 损失范围限定
- 基础损失:债券本金+利息(扣除已偿付部分)。
- 非虚假陈述因素扣除:
- 市场风险(同期限国债利率波动);
- 行业系统性风险(如地产调控导致房企违约);
- 发行人自身经营风险(如管理层决策失误)。
- 责任比例划分
- 发行人:承担首要赔偿责任(如大连机床案全额责任)。
- 承销商及中介机构:按过错程度承担按份连带责任(非全额连带),比例参考:主体典型责任比例依据承销商5%-15%未核查关键偿债信息(如应收账款)会计师事务所4%-10%审计程序失职(如未发现财务造假)律师事务所3%-8%未核实担保合法性
四、典型案例与法律启示
- 大连机床案(全国首例银行间债券虚假陈述案)
- 事实:发行人虚构应收账款质押,承销商未核查、会计师事务所未审计、律师事务所未核实担保合法性。
- 判决:发行人承担100%赔偿责任;承销商(兴业银行)承担10%连带责任;会计师事务所4%;律师事务所6%。
- 启示:中介机构责任以“过错程度”和“原因力”为限,非简单连带。
- 五洋债案
- 争议焦点:承销商是否因未核查发行人资产虚增承担全责?
- 规则澄清:承销商责任需与过错匹配,若损失主要由行业风险导致,可减轻责任。
五、实务操作建议
总结:债券虚假陈述责任认定以偿债能力为核心,承销商过错需结合勤勉义务履行程度,损失计算需严格区分虚假陈述因素与市场风险。中介机构责任呈现“按份化”趋势,避免过度追责破坏市场生态。